Banky UAE
- 338.00المراجعات
- 4.6
- المطوّر
- Al Maryah Community Bank L.L.C
- تاريخ الإصدار
- 09/12/2022
لقطات الشاشة
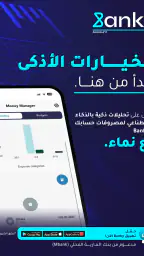
عندما أفكر في تطبيق مصرفي رقمي للمرة الأولى، لا أبحث فقط عن واجهة جميلة أو وعد بتسهيل التعامل مع المال؛ ما يهمني هو أن أعرف ماذا سيحدث منذ لحظة التثبيت، وكيف أصل إلى أول نتيجة مفيدة من دون ارتباك. من هذه الزاوية، وجدت أن Banky UAE يحاول تقديم تجربة مصرفية مباشرة للمستخدم الذي يريد إدارة شؤونه المالية من الهاتف، بدل الاعتماد المستمر على زيارة الفرع أو التعامل مع إجراءات ورقية.
التطبيق من تطوير Al Maryah Community Bank L.L.C، وهو متاح مجانًا ضمن فئة الشؤون المالية، مع تصنيف عمري PEGI 3. حصل على متوسط تقييم يبلغ 4.6 من قرابة 1.4 ألف تقييم، ووصل إلى أكثر من 100 ألف تثبيت. هذه الأرقام تعطي انطباعًا جيدًا عن مستوى الاهتمام به، لكنها لا تغني عن معرفة ما إذا كان أسلوبه يناسب احتياجاتك اليومية فعلًا.
ماذا أتوقع من Banky UAE قبل أن أبدأ؟
الفكرة الأساسية بسيطة: تطبيق مصرفي رقمي يمكنك فتحه عندما تريد التعامل مع احتياجاتك المالية من الهاتف. العبارة الترحيبية في المتجر تقدمه كحل مصرفي رقمي يمكن الوثوق به، لكنني أفضل قراءة ذلك باعتباره اتجاهًا عامًا للتطبيق، لا بديلًا عن أن يتأكد كل مستخدم من الخدمات المتاحة له داخل حسابه ومن الشروط المرتبطة بها.
ما أعجبني في هذا النوع من التطبيقات هو تقليل المسافة بين الحاجة والتصرف. بدل أن أؤجل متابعة أمر مالي لأنني لست أمام جهاز كمبيوتر أو لأن الفرع مغلق، أستطيع بدء العملية من الهاتف في الوقت الذي يناسبني. هذه الراحة مفيدة خصوصًا لمن يتابع مصروفاته أثناء يوم العمل، أو يحتاج إلى مراجعة وضعه المالي قبل اتخاذ قرار سريع.
في المقابل، لا أنصح بالنظر إليه كأنه حل شامل لكل قرار مالي. التطبيق مناسب لإدارة التعاملات المصرفية اليومية من الهاتف، لكنه ليس بديلًا عن قراءة الشروط أو فهم الرسوم أو التحقق من تفاصيل أي خدمة قبل استخدامها. في التطبيقات المالية، السرعة مفيدة فقط عندما ترافقها مراجعة هادئة للبيانات.
الإصدار الحالي هو 2.0.3، ويعمل على أجهزة تبدأ من نظام 8.0. هذا يجعله قابلًا للاستخدام على عدد واسع من أجهزة أندرويد، بما فيها بعض الهواتف التي ليست حديثة جدًا. مع ذلك، أنصح بتثبيته على هاتف يحصل على تحديثات أمنية منتظمة، لأن حماية الجهاز نفسه جزء من حماية الحساب المصرفي.
لمن تبدو التجربة مناسبة؟
أراه مناسبًا للمستخدم الذي يريد بداية مصرفية رقمية واضحة، ولمن يفضل تنفيذ احتياجاته من الهاتف بدل التنقل بين القنوات التقليدية. قد يكون مفيدًا أيضًا لشخص بدأ للتو في تنظيم أمواله ويريد مكانًا واحدًا يتابع منه نشاطه المالي، بشرط أن يخصص وقتًا لفهم خطوات التسجيل والتحقق بدل الضغط المتكرر على الأزرار لمجرد الوصول إلى الشاشة التالية.
أما إذا كنت تبحث عن أدوات تحليل متقدمة جدًا للميزانية، أو تقارير تفصيلية طويلة المدى، أو إدارة مالية تجمع حسابات متعددة من جهات مختلفة، فلا ينبغي أن تفترض أن تطبيقًا مصرفيًا رقميًا واحدًا سيغطي كل ذلك. في هذه الحالة قد تحتاج إلى أداة ميزانية متخصصة إلى جانب التطبيق المصرفي، لا إلى استبداله بالكامل.
من التثبيت إلى الإعداد الأول
أول خطوة عملية بعد تثبيت التطبيق هي التعامل معه بهدوء، لا باعتباره تطبيقًا عاديًا يمكن تخطي شاشاته بسرعة. لأن الاستخدام مصرفي، سأقرأ كل طلب يظهر أمامي وأتأكد من أنني أدخل بياناتي في التطبيق الرسمي قبل المتابعة. هذه عادة صغيرة، لكنها أهم من البحث عن أسرع طريق إلى الصفحة الرئيسية.
أثناء الإعداد، من الأفضل أن تكون بياناتك الأساسية في متناولك، وأن تستخدم رقم الهاتف أو البريد المرتبطين بتعاملك المصرفي عندما يكون ذلك مطلوبًا. لا أتعامل مع رسائل التحقق أو رموز الدخول على أنها تفاصيل ثانوية؛ أراجع الجهة التي أرسلتها، وأتجنب مشاركتها مع أي شخص، حتى لو بدا أنه يساعدني في إكمال التسجيل.
النصيحة العملية الأولى التي أقدمها للمستخدم الجديد هي أن يختار كلمة مرور أو وسيلة دخول لا يستخدمها في خدمات أخرى. وإذا كان الهاتف مشتركًا مع أفراد الأسرة، أو يتركه صاحبه دون قفل، فمن الأفضل معالجة هذه المشكلة قبل بدء الإعداد. سهولة فتح التطبيق لا ينبغي أن تأتي على حساب سهولة وصول الآخرين إلى معلوماتك المالية.
من المفيد أيضًا إكمال الإعداد في مكان هادئ وعلى اتصال موثوق، لا أثناء التنقل أو عبر شبكة عامة غير مألوفة. إذا توقفت العملية، لا أكرر المحاولة بسرعة مرات كثيرة؛ أتحقق أولًا من الاتصال ومن صحة البيانات، ثم أعيد المحاولة بطريقة منظمة. هذا يقلل احتمال إنشاء جلسات متكررة أو إدخال معلومة بطريقة خاطئة.
كيف أعرف أن الإعداد سار بشكل صحيح؟
لا أعتبر التثبيت ناجحًا لمجرد ظهور أيقونة التطبيق على الشاشة. النجاح الحقيقي هو أن أصل إلى مساحة الحساب بطريقة آمنة، وأن أفهم أين أجد المعلومات الأساسية التي سأحتاج إليها لاحقًا. قبل تنفيذ أي شيء، أتفقد أسماء الأقسام والأزرار، وألاحظ إن كانت هناك تعليمات واضحة للعودة أو تسجيل الخروج.
هذه الخطوة مهمة للمستخدم لأول مرة لأن التطبيقات المصرفية قد تبدو متشابهة في الشكل، لكن ترتيب الخيارات يختلف من تطبيق إلى آخر. بدل حفظ كل شيء فورًا، أتعلم مسارًا واحدًا متكررًا: فتح التطبيق، الوصول إلى الحساب، مراجعة المعلومات، ثم الخروج بأمان. بعد ذلك يصبح الاستخدام اليومي أقل توترًا.
إذا واجهت شاشة لا أفهمها، لا أفسرها من عندي ولا أوافق على إجراء مالي لمجرد تجاوزها. أبحث عن النص التوضيحي داخل الشاشة، وأقرأ التفاصيل كاملة. في رأيي، هذه من أهم الفروق بين استخدام تطبيق مالي بوعي واستخدامه بطريقة آلية.
أول نجاح عملي: ماذا أفعل بعد تسجيل الدخول؟
أبدأ دائمًا بمهمة صغيرة لا تحمل مخاطرة كبيرة، مثل مراجعة معلومات الحساب أو متابعة آخر نشاط ظاهر لي، بدل القفز مباشرة إلى إجراء لا أعرف نتائجه. الهدف من المحاولة الأولى ليس إنجاز أكبر عدد من العمليات، بل التأكد من أنني أفهم أين تظهر المعلومات وكيف أراجعها قبل التأكيد.
في سيناريو يومي واقعي، قد أكون في طريقي لشراء شيء ضروري وأحتاج إلى معرفة وضعي المالي قبل الدفع. أفتح Banky UAE، أصل إلى حسابي، أراجع المعلومات المتاحة، ثم أغلق التطبيق بعد التأكد من أنني لم أترك الجلسة مفتوحة. هذه النتيجة تبدو بسيطة، لكنها تبني الثقة لأنني تعلمت مسارًا أستطيع تكراره من دون مساعدة.
عندما أصل إلى عملية تتطلب تأكيدًا، أتعامل مع شاشة المراجعة كمرحلة مستقلة، وليس كزر أخير أضغطه بسرعة. أراجع المستفيد أو الجهة، المبلغ، والبيانات الظاهرة، ثم أتأكد من أنني أريد إكمال العملية فعلًا. أفضل عادة هنا هي التوقف لثوانٍ قبل التأكيد، خصوصًا عندما أستخدم الهاتف بيد واحدة أو وأنا مشتت.
بعد إتمام أي إجراء، أحتفظ بفهم واضح لما حدث: هل ظهرت رسالة نجاح؟ هل تغيرت حالة العملية؟ هل يوجد سجل يمكن الرجوع إليه؟ لا أعتمد على اختفاء الشاشة وحده كدليل على اكتمال العملية. هذه الطريقة تمنعني من تكرار الإجراء بسبب القلق، أو من افتراض أن كل شيء تم بينما لا يزال قيد المعالجة.
ثلاث عادات تجعل الاستخدام أكثر أمانًا
أراجع تفاصيل العملية قبل التأكيد، لا بعده فقط، لأن اكتشاف الخطأ مبكرًا أسهل من محاولة تصحيحه لاحقًا.
أفصل بين إشعار وصول رسالة وبين نجاح العملية نفسها؛ أفتح التطبيق وأتحقق من الحالة من داخله بدل الاعتماد على التنبيه وحده.
أغلق الجلسة أو أقفل الهاتف بعد الانتهاء، خاصة إذا كنت أستخدم الجهاز في مكان عام أو أتركه على مكتب مشترك.
هذه ليست مزايا مخفية بالمعنى التقني، لكنها تفاصيل استخدام لا تظهر عادة في الوصف المختصر للمتجر. وهي، في تجربتي، أكثر فائدة من معرفة عدد الأزرار أو شكل الأيقونات، لأن الخطأ في تطبيق مالي قد يسبب إزعاجًا أكبر من الخطأ في تطبيق ترفيهي.
أين قد يحدث الالتباس؟
أكثر ما يربك المستخدم الجديد هو الخلط بين إنشاء الحساب، تسجيل الدخول، وتأكيد العملية. هذه مراحل مختلفة، ولكل منها نتيجة مختلفة. إذا طلب التطبيق بيانات إضافية أثناء الإعداد، لا أفترض أنني وصلت إلى مرحلة الاستخدام الكامل؛ أقرأ الشاشة وأفهم ما الذي يتم التحقق منه قبل الانتقال.
قد يختلط أيضًا على المستخدم معنى الرصيد الظاهر ومعنى العملية الأخيرة. الرصيد يعكس حالة الحساب كما تظهر في اللحظة الحالية، بينما قد تحتاج بعض العمليات إلى وقت حتى تتغير حالتها. لذلك لا أبني قرارًا ماليًا مهمًا على قراءة سريعة واحدة، بل أراجع تفاصيل الحركة أو الحالة المعروضة داخل التطبيق.
ومن الالتباسات الشائعة الضغط على زر الرجوع عند ظهور شاشة تأكيد، ثم إعادة العملية من البداية لأنني لا أعرف هل تم تنفيذها أم لا. إذا حدث ذلك، أتحقق أولًا من سجل النشاط أو من حالة العملية قبل المحاولة مرة أخرى. هذه النصيحة مهمة بشكل خاص عند ضعف الاتصال أو عندما يتأخر التطبيق في عرض النتيجة.
هناك فرق كذلك بين مشكلة في التطبيق ومشكلة في الهاتف. إذا كان الجهاز ممتلئًا جدًا أو نظامه قديمًا أو الاتصال متقطعًا، فقد تبدو التجربة أبطأ أو أقل استقرارًا. وحيث إن التطبيق يدعم نظام 8.0 وما بعده، فإن توافق النظام لا يعني أن كل جهاز قديم سيقدم الأداء نفسه؛ حالة الهاتف وتحديثاته تؤثر أيضًا في الاستخدام.
متى أختار بديلًا؟
إذا كنت تريد بنكًا رقميًا من الهاتف وتفضل البساطة على كثرة الأدوات، فالتطبيق يستحق التجربة. أما إذا كان اعتمادك الأساسي على أدوات متقدمة لتقسيم المصروفات، أو على خدمات مصرفية متنوعة جدًا، فمن الأفضل أن تقارن ما تحتاجه فعلًا بما يظهر لك بعد الإعداد، لا أن تختار بناءً على الاسم أو التقييم وحده.
التطبيقات التقليدية التابعة للبنوك قد تكون أنسب لمن يريد علاقة مصرفية أوسع عبر الفروع أو يحتاج إلى خدمات لا يقدمها تطبيق رقمي مستقل. وفي الاتجاه الآخر، قد تكون محافظ الدفع أسرع للمشتريات اليومية الصغيرة، لكنها لا تؤدي بالضرورة الدور نفسه الذي يؤديه تطبيق مصرفي. المقارنة العادلة هنا ليست بين التطبيقات كأنها متنافسة في كل شيء، بل بين المهمة التي أريد إنجازها والقناة الأنسب لها.
بالنسبة إلى المستخدم الذي يفضل التحدث مع موظف في كل خطوة، قد لا تكون التجربة الرقمية هي الخيار المريح نفسيًا. كذلك لا أنصح به لمن يرفض حماية هاتفه أو لا يستطيع الاحتفاظ ببيانات الدخول بأمان. التطبيق قد يسهل الوصول إلى الخدمات، لكنه لا يلغي مسؤولية المستخدم عن جهازه وبياناته وقراراته.
الخطوة التالية بعد أول استخدام
بعد أن أنجح في تسجيل الدخول وتنفيذ المهمة الأولى، لا أحاول تعلم كل شيء في جلسة واحدة. أخصص وقتًا قصيرًا لاستكشاف الأقسام التي أحتاج إليها فعلًا، ثم أعود إلى التطبيق عند وجود حاجة حقيقية. بهذه الطريقة أتعلم من سياق عملي بدل حفظ قوائم لا أستخدمها.
أقترح أن يبدأ المستخدم بتحديد روتين بسيط: مراجعة النشاط المالي دوريًا، التأكد من تفاصيل العمليات المهمة، وتسجيل الخروج عند استخدام جهاز غير شخصي. لا أتعامل مع التطبيق كدفتر محاسبة كامل، لكنني أستفيد منه كنقطة متابعة تساعدني على ملاحظة ما يحدث بدل ترك الأمور حتى نهاية الشهر.
ومن المفيد الاحتفاظ بمسار واضح للتعامل مع أي مشكلة: أتوقف عن تكرار العملية، أتحقق من حالتها داخل التطبيق، وأجمع التفاصيل التي ظهرت أمامي قبل طلب المساعدة. كتابة وقت المشكلة ونوع الإجراء والرسالة الظاهرة لنفسي قد تجعل التواصل مع الدعم أسهل، من دون مشاركة رموز الدخول أو معلومات حساسة مع أي شخص.
تجربتي العامة مع Banky UAE أنه يناسب من يريد الانتقال إلى التعامل المصرفي الرقمي بخطوات عملية، بشرط ألا يخلط بين سهولة الاستخدام وسهولة اتخاذ القرار. وجود تقييم متوسط يبلغ 4.6 وعدد كبير نسبيًا من المستخدمين يمنح بداية مطمئنة، لكن الاختبار الحقيقي هو أن أستطيع الوصول إلى حسابي، فهم ما أراه، وتنفيذ ما أريده من دون تخمين.
أعجبني أن التطبيق متاح مجانًا وأنه موجه إلى تجربة مصرفية من الهاتف، لكنني أبقي توقعاتي واقعية: أي تطبيق مالي يحتاج إلى انتباه، وقد لا يكون الخيار الأفضل لكل شخص أو لكل نوع من الخدمات. إذا كنت مستخدمًا جديدًا يريد أول خطوة مصرفية رقمية واضحة، فابدأ بمهمة مراجعة بسيطة، تعلّم أماكن المعلومات الأساسية، ثم انتقل تدريجيًا إلى العمليات التي تحتاجها فعلًا.
في النهاية، أرى أن Banky UAE خيار عملي لمن يريد إدارة شؤونه المالية رقميًا من جهاز أندرويد متوافق، مع واجهة يمكن التعرف إليها تدريجيًا بدل محاولة فهم كل شيء دفعة واحدة. أنصح به لمن يقدّر الوصول السريع والتنظيم، وأوصي بالحذر لمن يتعامل مع هاتف غير آمن أو يبحث عن أدوات مالية متخصصة جدًا. أفضل نتيجة ستحصل عليها ليست من الضغط السريع، بل من استخدامه كجزء من روتين مالي واعٍ: افتح، راجع، أكد، ثم تحقق من النتيجة.
أبرز المزايا
- واجهة عربية وإنجليزية سهلة الاستخدام لمختلف المستخدمين
- إمكانية متابعة الرصيد والمعاملات من الهاتف بسرعة
- تنبيهات فورية تساعد على مراقبة العمليات المصرفية
- دعم تحويل الأموال ودفع الفواتير دون زيارة الفرع
- توفير الوقت عبر إنجاز الخدمات المصرفية على مدار الساعة
القيود
- قد تتطلب بعض الخدمات تفعيلًا إضافيًا أو زيارة الفرع
- تجربة الاستخدام تعتمد على استقرار اتصال الإنترنت
- قد تختلف الرسوم والحدود حسب نوع الحساب والخدمة
- إجراءات التحقق الأمني قد تكون طويلة لبعض العمليات
- توافر بعض الميزات قد يختلف بين العملاء أو إصدارات التطبيق
الأسئلة الشائعة
ما هو تطبيق Banky UAE وما الخدمات التي يقدمها؟
يُعد Banky UAE تطبيقًا ماليًا يهدف إلى تسهيل الوصول إلى الخدمات المصرفية وإدارة المعاملات اليومية من الهاتف. قد يتيح للمستخدمين متابعة الحسابات، مراجعة الرصيد وكشوف العمليات، تنفيذ بعض التحويلات أو المدفوعات، والوصول إلى عروض أو خدمات مالية مرتبطة بالإمارات. تختلف الوظائف المتاحة حسب البنك أو الجهة الداعمة وإصدار التطبيق، لذلك يُنصح بقراءة الوصف الرسمي قبل التسجيل.
هل تطبيق Banky UAE آمن للاستخدام وحماية البيانات؟
يعتمد مستوى الأمان على الجهة المطوّرة والبنية المصرفية التي يتصل بها التطبيق، لذلك ينبغي تحميل Banky UAE من متجر Google Play أو App Store الرسمي فقط، والتحقق من اسم المطوّر وسياسة الخصوصية. لا تشارك كلمة المرور أو رمز التحقق مع أي شخص، وتجنب استخدام التطبيق عبر شبكات عامة غير موثوقة. كما يُفضّل تفعيل قفل الجهاز والمصادقة الحيوية إن كانت متاحة.
هل أحتاج إلى حساب مصرفي إماراتي لاستخدام Banky UAE؟
غالبًا تتطلب الخدمات المصرفية الأساسية وجود حساب أو علاقة مالية لدى بنك أو مؤسسة مدعومة داخل الإمارات، وقد يُطلب إثبات الهوية ورقم هاتف إماراتي لإتمام التسجيل. ومع ذلك، قد تتوفر بعض الأدوات أو المعلومات العامة دون حساب. تختلف الشروط بحسب نوع الخدمة والجنسية ومقيم أو غير مقيم، لذا راجع متطلبات التسجيل داخل التطبيق أو على الموقع الرسمي قبل تنزيله.
هل يفرض Banky UAE رسومًا على التحويلات أو الخدمات المختلفة؟
قد تكون بعض وظائف Banky UAE مجانية، بينما يمكن أن تُفرض رسوم على التحويلات المحلية أو الدولية، إصدار البطاقات، السحب، الدفع، أو استخدام خدمات مالية محددة. لا ينبغي افتراض أن كل العمليات بلا تكلفة؛ فالتعرفة قد تختلف وفق البنك ونوع الحساب وقيمة المعاملة. راجع شاشة تأكيد العملية وجدول الرسوم الرسمي قبل الموافقة، وتحقق أيضًا من أي حدود يومية أو شهرية.
ماذا أفعل إذا واجهت مشكلة في تسجيل الدخول أو تنفيذ معاملة؟
ابدأ بالتأكد من اتصال الإنترنت، تحديث التطبيق إلى أحدث إصدار، وإدخال بيانات الدخول ورمز التحقق بشكل صحيح. لا تكرر المحاولات بصورة مفرطة حتى لا يتم تعليق الحساب مؤقتًا. إذا فشلت معاملة أو ظهر خصم غير متوقع، احتفظ برقم المرجع ولقطات الشاشة وتواصل مع دعم Banky UAE أو البنك المرتبط عبر قنواته الرسمية فقط. لا تعتمد على أرقام أو روابط منشورة في رسائل غير موثوقة.


